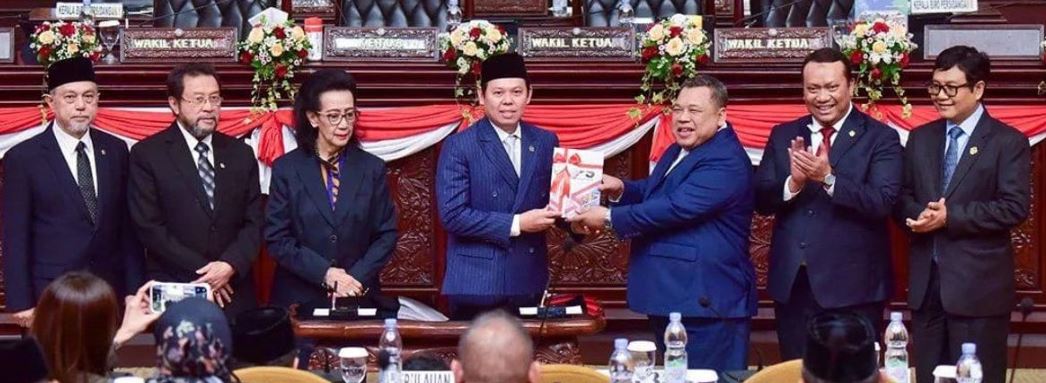
Jakarta I galasibot.co.id – Di balik podium penyerahan Ikhtisar Hasil Pemeriksaan Semester (IHPS) I Tahun 2026 kepada Dewan Perwakilan Daerah (DPD) RI pada Jumat (9/10/2026), tersimpan potret buram sekaligus kontradiktif dari tata kelola anggaran negara kita. Badan Pemeriksa Keuangan (BPK) membeberkan angka fantastis: ditemukan berbagai permasalahan dalam pengelolaan keuangan negara senilai Rp 49,28 triliun.
Namun, di saat publik disuguhi angka kebocoran dan penyimpangan yang terlampau besar tersebut, BPK pada saat yang sama mengganjar 509 Pemerintah Daerah (Pemda) dengan predikat Wajar Tanpa Pengecualian (WTP) dari total 546 Laporan Keuangan Pemerintah Daerah (LKPD) Tahun 2025 yang diperiksa.
Kontras tajam ini memicu pertanyaan mendasar di ruang publik: bagaimana mungkin predikat “keuangan bersih” disematkan secara masif ketika puluhan triliun rupiah anggaran publik masih terjerat dalam jebakan salah kelola, pemborosan, hingga potensi penyimpangan di sektor-sektor vital seperti pendidikan dan kesehatan?
Peta Masalah: Gunung Es Rp 49,28 Triliun dan “Tambal Sulam” Pengembalian Kas
Dokumen IHPS I Tahun 2026 mencatat bahwa dari total permasalahan bernilai Rp 49,28 triliun tersebut, baru sebesar Rp 1,80 triliun yang berhasil dikembalikan ke kas negara, daerah, perusahaan, maupun badan lainnya selama proses pemeriksaan berlangsung. Dari angka pemulihan yang relatif kecil itu—tak sampai 4 persen dari total temuan—pemerintah daerah dan Badan Usaha Milik Daerah (BUMD) menyumbang pengembalian sebesar Rp 740,93 miliar.
“Dari permasalahan tersebut, sebesar Rp 1,80 triliun telah dikembalikan ke kas negara, daerah, perusahaan, atau badan lainnya selama pemeriksaan berlangsung, termasuk Rp 740,93 miliar pada pemda dan BUMD,” ungkap Anggota VI BPK Fathan Subchi.
Meskipun pengembalian dana tersebut patut diapresiasi sebagai bentuk iktikad baik, fakta bahwa puluhan triliun rupiah sisanya masih mengendap atau bermasalah menunjukkan bahwa mekanisme pengawasan internal di tingkat kementerian, lembaga, hingga pemerintah daerah masih amat rapuh. Pengembalian dana pasca-pemeriksaan sejatinya hanyalah tindakan kuratif “tambal sulam” yang belum mampu menyentuh akar penyakit sistemik dalam birokrasi keuangan negara.
Sorotan Sektor Publik: Ketika Dana Sekolah dan Layanan Kesehatan Menjadi Korban
Dampak paling mengkhawatirkan dari lemahnya tata kelola keuangan ini berujung pada pelayanan dasar yang langsung menyentuh hajat hidup masyarakat. Dalam LHP BPK semester ini, sektor pendidikan, kesehatan, dan penerimaan daerah menjadi tiga ranah utama yang disorot tajam.
- Kebocoran Dana BOSP di 288 Pemerintah Daerah
Di sektor pendidikan, BPK menemukan pengelolaan dana Bantuan Operasional Satuan Pendidikan (BOSP) di 288 pemerintah daerah belum sepenuhnya sesuai dengan ketentuan peraturan perundang-undangan. Bentuk penyimpangan ini bervariasi, mulai dari kelebihan pembayaran hingga pertanggungjawaban yang tidak transparan. BPK menuntut para kepala daerah untuk memproses pengembalian kelebihan dana BOSP tersebut serta menyampaikan rekapitulasinya ke Kementerian Keuangan sebagai penentu alokasi BOSP periode berikutnya. Ketika dana operasional sekolah mengalami distorsi, kualitas fasilitas belajar-mengajar jutaan anak bangsa menjadi taruhannya.
- Anomali Data Kepesertaan dan Iuran BPJS Kesehatan
Di sektor kesehatan, BPK menemukan pembayaran iuran peserta BPJS Kesehatan oleh pemerintah daerah yang belum didasarkan pada data kepesertaan yang valid dan mutakhir. Akibatnya, anggaran APBD tersedot untuk membayar iuran bagi data ganda, warga yang telah meninggal dunia, atau kelompok masyarakat yang sebenarnya sudah tidak berhak menerima subsidi. Ini merupakan pemborosan anggaran yang ironis di tengah masih banyaknya warga miskin yang kesulitan mengakses layanan medis secara layak.
- Potensi Penerimaan Daerah yang Hilang dari BPHTB/PTSL
Di sisi penerimaan, BPK menyoroti belum optimalnya pemungutan Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) pada objek tanah Program Pendaftaran Tanah Sistematis Lengkap (PTSL). Akibat kurangnya koordinasi antara Pemda dan Kantor Pertanahan setempat, potensi pendapatan asli daerah (PAD) yang seharusnya bisa digunakan untuk pembiayaan pembangunan daerah justru menguap begitu saja.
Paradoks Predikat WTP: Prestasi Administrasi vs Kelayakan Substantif
Di tengah rentetan temuan yang mengkhawatirkan tersebut, hasil akhir audit keuangan menyajikan paradoks yang membingungkan masyarakat. IHPS I Tahun 2026 merangkum 762 Laporan Hasil Pemeriksaan (LHP), dengan porsi terbesar pada audit pemerintah daerah sebanyak 548 LHP (terdiri dari 546 LHP Keuangan, 1 LHP Kinerja, dan 1 LHP Dengan Tujuan Tertentu/DTT).
Dari 546 LKPD Tahun 2025:
- 509 Pemda (93,2%) meraih opini Wajar Tanpa Pengecualian (WTP).
- 35 Pemda memperoleh opini Wajar Dengan Pengecualian (WDP).
- 2 Pemda mendapatkan opini Tidak Menyatakan Pendapat (TMP / Disclaimer).
Fathan Subchi menambahkan bahwa terdapat 33 pemerintah daerah yang berhasil meningkatkan kinerjanya dari predikat WDP menjadi WTP berkat perbaikan atas temuan tahun-tahun sebelumnya.
Namun, fenomena “banjir WTP” ini menyingkap jurang pemisah antara keabsahan akuntansi formal dengan efektivitas anggaran di lapangan. Predikat WTP kerap diperlakukan oleh para kepala daerah sebagai “sertifikat kesucian” politis. Padahal secara teknis, WTP hanyalah konfirmasi bahwa laporan keuangan telah disajikan sesuai dengan Standar Akuntansi Pemerintahan (SAP)—bukan jaminan bahwa anggaran di dalamnya bebas dari pemborosan, ketidakefektifan, atau bahkan praktik korupsi terselubung.
Akar Masalah dan Solusi: Menembus Batas Sektor dan Menghentikan Formalitas
Penyelesaian masalah keuangan negara tidak boleh berhenti pada seremonial penyerahan laporan atau sekadar pengembalian kerugian negara ke kas daerah. Fathan Subchi sendiri menegaskan bahwa persoalan yang ditemukan BPK memiliki spektrum luas yang saling terkait lintas instansi.
“Penyelesaian temuan keuangan negara tidak cukup hanya melalui pengembalian dana. Sejumlah persoalan memiliki cakupan lebih luas karena melibatkan berbagai daerah, sektor, dan institusi. Karena itu, sinergi antarlembaga dinilai penting agar penanganan temuan dapat berjalan lebih terkoordinasi dan menyentuh akar persoalan,” tegas Fathan.
Untuk menyelesaikan persoalan ini secara tuntas, terdapat tiga langkah strategis yang harus segera ditempuh:
- Integrasi Data Terpadu Lintas Lembaga:
Pemerintah daerah tidak lagi bisa bekerja dalam isolasi birokrasi. Pemutakhiran data peserta BPJS harus terhubung secara real-time antara Dukcapil Kemendagri, BPJS Kesehatan, dan Pemda. Begitu pula data objek pajak PTSL yang mewajibkan sinkronisasi data elektronik antara Pemda dan Kementerian ATR/BPN.
- Transformasi Penilaian Audit (Dari Formalitas ke Kinerja):
Publik dan DPD RI perlu mendorong BPK untuk meluaskan porsi pemeriksaan kinerja (value for money audit) dan Pemeriksaan Dengan Tujuan Tertentu (DTT), ketimbang berfokus pada audit keuangan reguler semata. Opini WTP tidak boleh lagi dijadikan tameng untuk menutupi ketidakefisienan alokasi anggaran.
- Pengawasan Melekat dan Penegakan Hukum:
Temuan berulang pada Dana BOSP di 288 daerah menunjukkan belum adanya efek jera (deterrent effect). Rekomendasi BPK harus memiliki taring penegakan yang mengikat, di mana ketidakpatuhan berkelanjutan wajib diseret ke ranah hukum atau pemotongan dana transfer ke daerah (TKD).
IHPS I Tahun 2026 seharusnya menjadi sinyal bahaya bagi tata kelola keuangan kita. Jika perbaikan hanya diukur dari seberapa banyak piagam WTP yang dipajang di dinding kantor dinas, maka temuan puluhan triliun rupiah akan terus berulang saban tahun—sementara publik tetap menjadi pihak yang paling dirugikan.(*)